



先说结论:SSD 的拐点会比内存早半年左右。2026 年四季度涨幅见顶,2027 年一季度合约价停涨,二、三季度转为环比下跌;消费级 1TB 有望从 900 元档回到 650—700 元,但要回到 2024 年 400 元的水平,得等企业级需求先退潮。
还有一个必须先说清的概念问题:固态硬盘降价这件事,跟长鑫关系不大。 长鑫做的是 DRAM(内存),SSD 用的是 NAND 闪存,两者的产线、玩家、周期都不一样。SSD 这边真正值得看的国产厂商是长江存储——它在这轮里的位置,比长鑫在内存里的位置更靠前。
下面按四个问题展开:现在贵到什么程度、为什么 NAND 的顶会比 DRAM 早、降价的时间表、长江存储到底能改变什么。
一、现在的 SSD 市场:一年翻倍,企业级更狠
先看终端价格。2026 年 7 月深圳华强北的数据,1TB 固态硬盘从一年前的约 410 元涨到 950 元,涨幅 130%;同期 32GB DDR5 内存报到 3800 元左右。企业级更夸张——AI 数据中心需求激增,企业级 SSD 合约价一年涨超 300%。
合约价的节奏和内存类似,但幅度更陡:
| 季度 | 1TB SSD 合约价(环比) | 供需状态 | 对消费者的意义 |
|---|---|---|---|
| 2026 Q1 | +126% | 缺口最大,全行业补库 | 零售价一周一变 |
| 2026 Q2 | +44% | 仍紧,企业级优先供货 | 消费级开始缺货 |
| 2026 Q3 | +29% | 缺口收窄 | 涨幅放缓,但价格仍高 |
| 2026 Q4(预估) | +11% | 见顶前夜 | 渠道先松,促销变多 |
| 2027 Q1(预估) | 0% | 停涨,供给开始追上 | 零售端出现实质性降价 |
| 2027 Q2—Q3(预测) | -10% ~ -20% | 供需转正,格局宽松 | 换代窗口 |
注意这张表和内存那张的区别:SSD 的跌幅预测是 -10%~-20%,比内存的 -20%~-30% 温和。原因在后面两节,简单说就是——NAND 的供给弹性比 DRAM 大,但需求端有企业级这个硬支撑,所以跌得早、跌得没那么狠。
这一轮 SSD 涨价,本质上是“被挤出来的贵”。2026 年全球 NAND 需求里,服务器占比从 44.2% 升向 51.1%,原厂把产能和良率优先给了企业级 QLC 大容量盘,消费级能分到的颗粒自然变少。与此同时,机械硬盘也在被 AI 买爆:希捷的近线硬盘产能 2026 年底前已被预订一空,部分大客户甚至锁到了 2029 年,每 TB 价格从 15 美元向 30 美元的目标价靠拢。数据中心拿不到足够的 HDD,就只能用 SSD 顶——这部分需求又反过来加固了 NAND 的紧缺。
二、为什么 NAND 的顶会比 DRAM 早
同样是存储涨价,NAND 和 DRAM 的底层逻辑差别很大,这决定了它们不会同时见顶。
| 维度 | DRAM(内存) | NAND(固态硬盘) |
|---|---|---|
| 扩产方式 | 新建晶圆厂 + 搬设备,投资 150 亿美元级,2 年以上见效 | 同一座厂升级层数(232→294→400+),12—18 个月就能加 bit |
| AI 的直接挤占 | HBM 消耗大量晶圆,直接抢走普通 DRAM 产能 | HBM 不用 NAND,只是企业级 SSD 需求顺带抽走产能 |
| 主要玩家 | 三星、SK 海力士、美光三家,价格纪律强 | 三星、SK(Solidigm)、铠侠-西数、美光、长江存储,玩家更多 |
| 2027 供需 | 缺口继续扩大,供给偏紧 | 供需比转正,下半年转宽松 |
| 价格方向 | 高位维持到 2027 年底 | 2027 年上半年见顶,下半年转跌 |
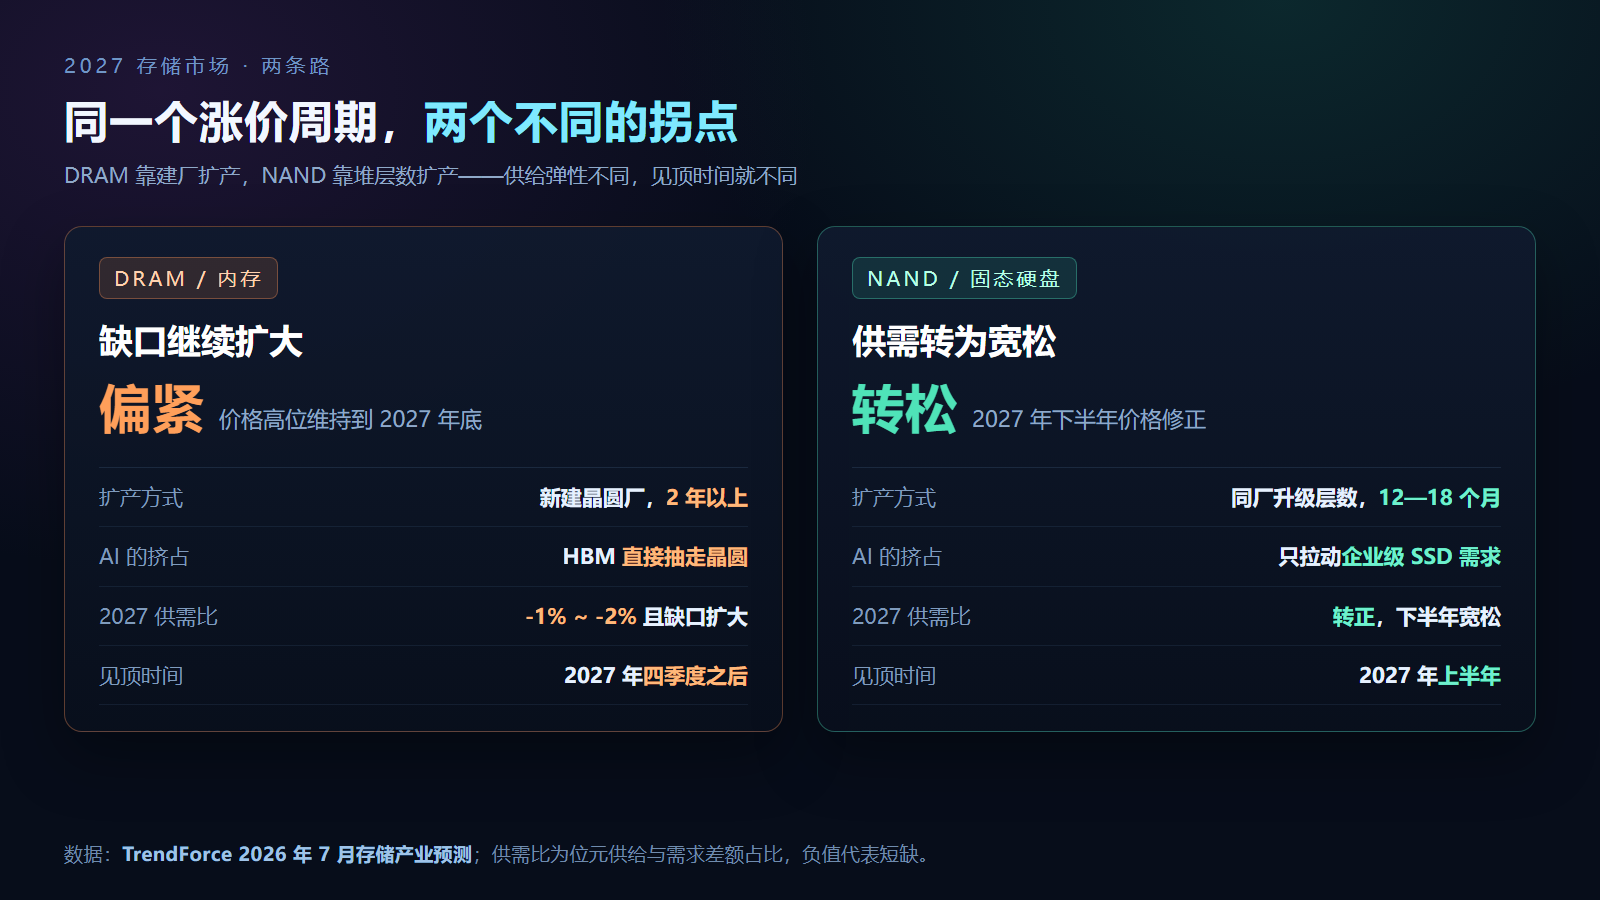
最关键的是第一行。NAND 扩产是“改工艺”,DRAM 扩产是“建工厂”。 3D NAND 从 232 层堆到 294 层、再到 400 层以上,靠的是在同一套厂房里加沉积和刻蚀步骤,产能爬坡以季度计;而 DRAM 的每一代新厂都要经历建厂、装机、调试、良率爬坡,TrendForce 的判断是多数新厂要到 2027 年下半年才投片,显著的产出贡献得等 2028 年。
再加上 HBM 这个变量:HBM 只吃 DRAM 晶圆,不占 NAND 产能。所以 AI 对 NAND 的拉动是“需求侧”的(企业级 SSD),对 DRAM 的挤压是“供给侧”的(晶圆被抽走)。需求可以因为价格太贵而萎缩,供给被抽走却没法靠涨价解决——这就是为什么内存的顶更晚、更硬。
TrendForce 在 2026 年 7 月给出的判断很明确:2027 年存储市场会走出两条路,DRAM 继续紧缺、价格偏强,NAND 则因高层数产品升级和新厂产能释放,供需比转为正值,下半年趋向宽松,价格面临修正压力。唯一能改变这个判断的变量,是 Agentic AI 的普及能否再一次把高速 SSD 的需求拉起来。
三、时间表:2027 年上半年见顶,下半年真跌
把各家的数据对齐,SSD 的降价路径大致是这样:
2026 年四季度:涨幅收窄,渠道先松。 合约价环比还有 +11%,但零售端已经出现倒挂和促销。这个阶段的“便宜”多半是渠道清库存,不是原厂让利,买的时候要看成色和来源。
2027 年一季度:合约价停涨,消费级先跌。 这是 SSD 和内存最重要的分岔点——NAND 环比归零,DRAM 还有 15% 的惯性。对消费者来说,这是第一个可以认真下手的窗口:原厂不涨价了,渠道的库存压力会立刻转成零售价的下调。
2027 年二、三季度:合约价转负,跌幅 10%—20%。 供需比转正,原厂开始用价格换出货。消费级 1TB 从 900 元档回到 650—700 元是合理区间;企业级会滞后一到两个季度,因为长约(LTA)锁价,跌得慢。
但要说清楚两个“不一定”:
不一定跌得深。 NAND 的玩家比 DRAM 多,价格纪律却不一定更差——铠侠与西数合并后,头部集中度反而提高了。再加上原厂刚经历一轮暴利,主动控产保价的意愿很强,2027 年更可能是“高位回落”,不是“崩盘”。
不一定跌得早。 如果 Agentic AI 在 2027 年真的把 QLC 企业级 SSD 的需求再拉一个台阶,或者 HDD 的短缺继续把数据中心往 SSD 上赶,NAND 的宽松可能被推迟一到两个季度。这两个变量,比“产能”更值得盯。
四、长江存储能撑起一片天吗
如果说长鑫在 DRAM 上是“挤进前四”,长江存储在 NAND 上是“已经站在前三的门口”,两者不是一个量级的追赶者。
4.1 它现在有多大
| 指标 | 数值 | 意味着什么 |
|---|---|---|
| 全球 NAND 份额 | 2026 Q1 13%,Q2 出货份额 14%,首次全球第三 | 三星、SK 系、铠侠-西数之后的第四极,且是唯一份额还在快速上升的 |
| 月产能 | 武汉两厂合计约 20 万片,三期 2026 年底投产,2027 年阶段性目标 5 万片/月 | 三期之后还规划两座新厂,全部达产目标 50 万片/月 |
| 营收 | 2026 Q1 突破 200 亿元,同比增长 100% | 涨价周期里量价齐升,有现金流支撑扩产 |
| 技术 | Xtacking 4.0,232 层双层堆叠等效 294 层,密度 20Gb/mm²,I/O 超 7000MB/s | 和海外 400 层以上的差距在缩小,但还不是同一代 |
| 资本 | 科创板 IPO 推进中,市场估值约 3000 亿元 | 上市后扩产的资金约束会明显缓解 |
这组数字里最值得注意的是 14% 这个份额。NAND 是一个比 DRAM 更分散的市场,第四名能拿到 14%,意味着它已经具备影响价格的能力——不是决定价格,而是在原厂想涨价的时候,多一个“不跟”的选项。
4.2 技术上走的是哪条路
长江存储的路线是 Xtacking:把存储阵列和外围 CMOS 电路分开两片晶圆做,再用混合键合把两者贴在一起。好处很直接——外围电路可以用更先进的逻辑工艺,I/O 速度能拉起来(7000MB/s 级别),存储阵列则专心堆层数,不用为外围电路让步。232 层双层堆叠做到等效 294 层、20Gb/mm² 的密度,就是这个思路的产物。
代价是两次流片、两次良率管理,以及混合键合的对准精度要求。这也是为什么它的产能爬坡比传统单晶圆方案更考验工程能力——技术路线选对了,量产节奏仍要看良率。
4.3 它能改变什么
第一,消费级 SSD 的价格天花板。 国产颗粒进入模组厂(致态、以及大量白牌和品牌模组),直接压低了消费级 SSD 的定价权。2027 年消费级 SSD 能比企业级更早降价,国产供给是重要原因之一。
第二,谈判筹码。 过去 NAND 涨价,国内模组厂只能接受;现在至少有一个可用的第二来源。这种“有得选”本身就会改变原厂的报价策略,哪怕长存的绝对量还不大。
第三,把 NAND 的周期熨平一点。 长存的扩产节奏如果和原厂错开(在原厂收紧时扩产),客观上会缩短紧缺的时间。这也是为什么机构把“中国厂商产能释放”列为 2027 年 NAND 转宽松的原因之一。
4.4 它撑不起什么
企业级市场。 企业级 SSD 不是把颗粒装进盒子就行,它要过主控、固件、掉电保护、QoS、寿命一致性、以及云厂商长达 3—5 年的认证。这块市场目前仍由三星、Solidigm、美光、铠侠把持,长存要进核心供应链,时间以年计。
最先进制程。 294 层等效是巧劲,海外已经在往 400 层以上走。堆层数这件事,越往上越考验刻蚀深宽比和沉积均匀性,设备约束会越来越明显。
周期考验。 和长鑫一样,长存赶上的也是上行期。NAND 的历史规律是“涨得越猛、跌得越狠”,2027 年下半年如果真进入降价周期,最先被压价的正是标准品——而这恰好是长存的主力产品。
4.5 和长鑫比,谁的分量更重
就“改变价格”这件事而言,长存的分量更重,理由有三:NAND 市场更分散,第四名的份额(14%)已经能影响边际定价;NAND 技术迭代更快,追赶的窗口更短;SSD 的消费级占比更高,国产颗粒更容易被普通用户直接买到。
所以对“固态硬盘什么时候降价”这个问题,长存的答案是:它会让降价来得更早一点、更深一点,但决定拐点的仍是全球供需,尤其是企业级需求。
五、现在该不该买 SSD
和内存不同,SSD 的“等”与“不等”,取决于你买它是干什么用的。
| 你的情况 | 建议 | 理由 |
|---|---|---|
| 系统盘不够用、影响工作 | 现在买,1TB 起步 | 等半年省 15%—20%,抵不上半年的效率损失 |
| 游戏盘、素材盘扩容 | 2027 年一季度末再看 | 合约价停涨后零售端会先松,2TB 的单 GB 价最划算 |
| 纯仓库盘(存电影、备份) | 等 2027 年下半年,或直接用 HDD | QLC 大容量届时更便宜;冷数据没必要上 TLC |
| 想囤货等涨价 | 不建议 | 拐点已近,囤货的赔率不对 |
几个具体的选购判断:
TLC 优先于 QLC,除非你确定只做仓库。 QLC 的写入寿命和缓外速度都更弱,系统盘和常用软件盘上 QLC 会在两三年后明显感知到差别。仓库盘、影音盘用 QLC 没问题。
PCIe 4.0 足够,不必为 5.0 付溢价。 日常使用、游戏加载、视频剪辑,4.0 的 7000MB/s 级别已经吃满;5.0 的收益主要在跑分和特定专业负载,价格却高出不少。等 2027 年价格回落,5.0 的溢价才会变得合理。
避开三类货:矿盘、白片、假容量。 矿盘看通电时间和总写入量(TBW 消耗),白片看是否标注原厂颗粒和主控型号,假容量用 H2testw 或 f3 全盘校验。价格明显低于市场价的“企业级拆机盘”,风险最高。
致态这类国产盘可以买,但要看具体型号。 长江存储的消费级品牌在 PCIe 4.0 段的产品力已经不错,选购时看主控方案、是否有独立缓存(或 HMB)、以及固件更新记录,而不是只看“原厂颗粒”四个字。
六、常见问题
SSD 会像内存一样涨三年吗?
概率不大。NAND 的供给弹性来自“层数”,同一座厂升级工艺就能增加 bit,不需要等新厂;而 DRAM 的供给弹性来自“建厂”,周期长得多。再加上 HBM 只挤占 DRAM 产能,NAND 没有被供给端直接抽血。所以 NAND 更可能在 2027 年上半年就见顶。
2027 年 1TB 能回到 400 元吗?
难。按合约价 -10%~-20% 传导,2027 年底消费级 1TB 落在 650—700 元是更现实的区间。要回到 400 元,需要三个条件同时成立:企业级需求明显退潮、长存三期满产、原厂重新打价格战。这三个条件在 2027 年同时出现的概率不高,2028 年更值得期待。
QLC 到底能不能买?
看用途。纯仓库、影音、备份,QLC 的大容量单价优势明显,可以买;系统盘、常用软件、频繁写入的素材盘,优先 TLC。另外要注意 QLC 的“缓外速度”,大文件连续写入掉到 100MB/s 级别的产品,体验会很差,选购时看评测里的缓外曲线,而不是只看标称顺序速度。
长江存储的盘和三星、铠侠比差在哪?
消费级差距已经不大,主要差在固件调校的成熟度、极端场景下的稳定性,以及售后网络;企业级差距明显,差在认证、QoS 一致性和长期供货承诺。对普通用户来说,同价位下国产盘的性价比通常更高;对需要 7×24 稳定写入的场景,仍建议选经过市场长期验证的型号。
小结
价格: 2026 年四季度见顶,2027 年一季度合约价停涨、消费级先跌,二、三季度环比 -10%~-20%;1TB 回到 650—700 元是合理预期,回到 400 元要等 2028 年。
长江存储: 14% 的份额、20 万片月产能、294 层等效密度,足以改变消费级 SSD 的定价权,也让 2027 年的降价来得更早;但企业级认证、400 层以上的竞赛、以及即将到来的下行周期,是它撑不起的部分。
买不买: 影响工作的现在买,扩容的等 2027 年一季度末,仓库盘可以再等半年;TLC 优先、4.0 够用、避开矿盘白片。
最后提醒一句:SSD 和内存虽然常常一起涨,但它们的周期并不同步。这一轮里,SSD 会先松口,内存会多撑半年到一年。如果你两样都要买,先等 SSD,内存那部分该买还是得买。
数据来源:TrendForce 2027 年存储市场预测、Counterpoint 全球 NAND 份额、长江存储公开产能与营收数据、伯恩斯坦与集邦咨询的价格预测,以及 2026 年 7—10 月的公开报道。文中价格为企业级合约价与消费级零售价的混合口径,不同渠道差异较大,仅供参考。
如果你觉得这篇文章不错,有用的话可以点击下面的“赞赏”支持作者,你的支持是我更新的动力(饿饿吃饭)。
- 内存什么时候降价?2027年走势与长鑫的真实分量存储技术
- 固态硬盘掉速是怎么回事?把 SSD 缓存这件事讲清楚SSD固态硬盘
- 硬盘安全擦除:为什么全盘填充是浪费时间SSD固态硬盘
- SSD知识:企业级与消费级的区别?SSD固态硬盘
- 三星PM9A1(OEM)简单评测SSD固态硬盘
Comments NOTHING