



先把结论放在前面:2027 年上半年,内存大概率是“涨不动”,下半年才轮到“真降价”;而所谓的降价,是相对 2026 年这个高位回落 20%—30%,不是回到 2025 年 246 元一根 16GB 的水平。 想等价格回到涨价前,乐观估计也要看到 2028 年。至于长鑫,它能顶住国产供给的半边天,但撑不起全球内存的整片天——这个区别,决定了你该在什么时候下单。
下面把这件事拆成四层:现在是什么状况、为什么会涨成这样、降价的时间点在哪、长鑫到底能起多大作用。每一层都给数据和判断依据,你可以只看自己关心的那部分。
一、现在的内存市场:出厂价还在涨,渠道价已经先软了
2026 年 10 月的内存市场,处在一个很别扭的位置:上游还在涨价,下游已经开始卖不动。
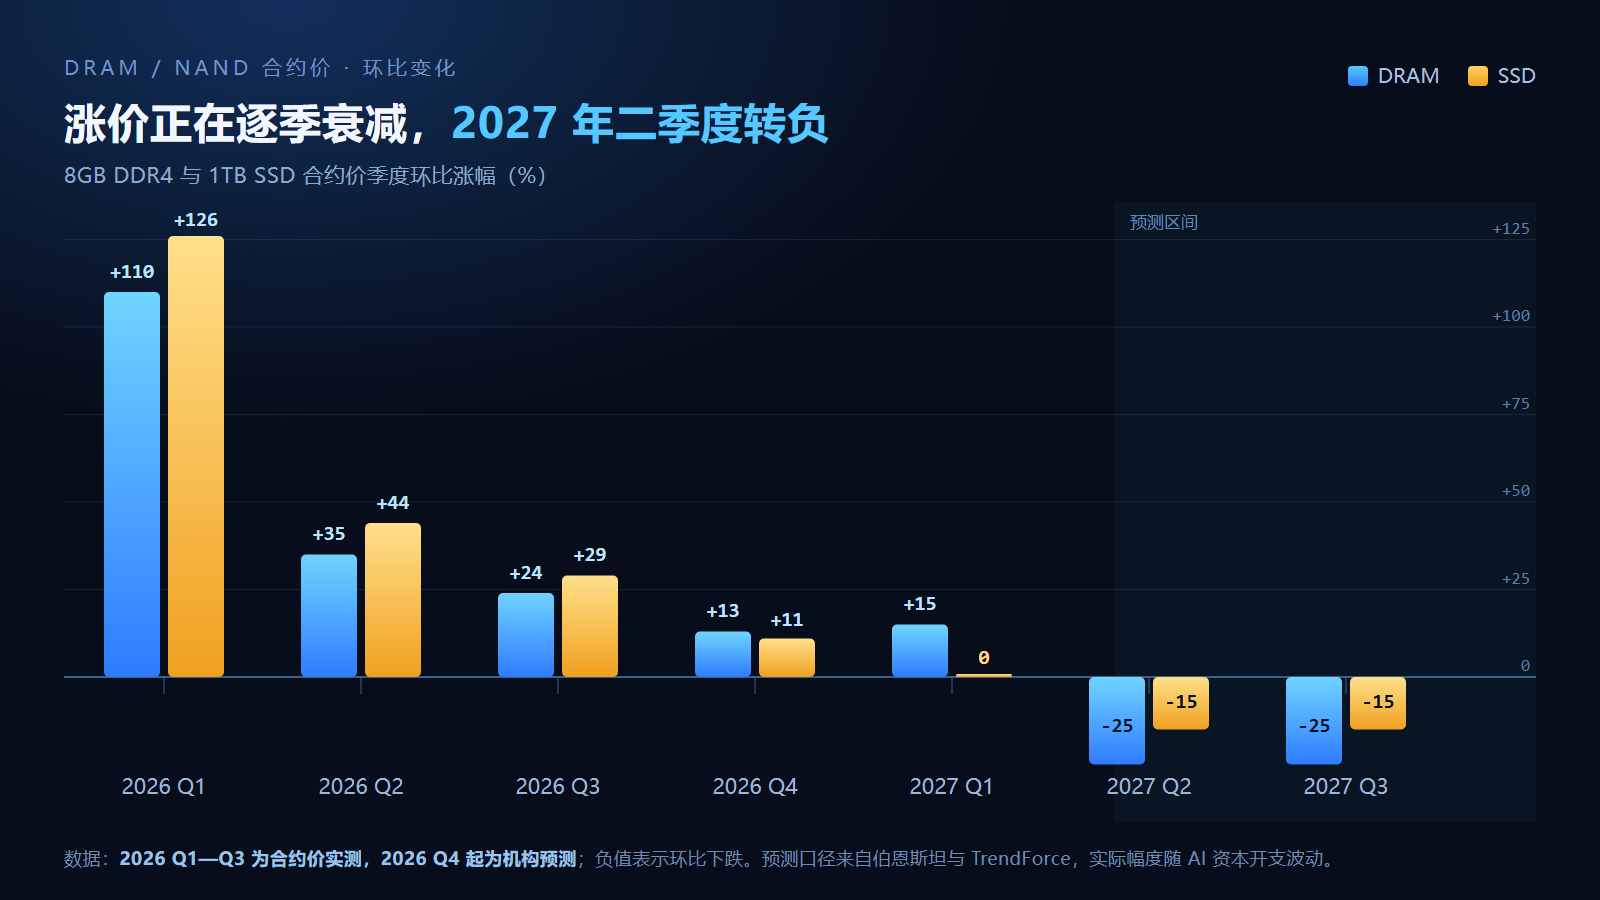
先看涨幅的完整曲线。以 8GB DDR4 和 1TB SSD 的合约价为参考,这一轮涨价的节奏是这样的:
| 季度 | 8GB DDR4 合约价(环比) | 1TB SSD 合约价(环比) | 阶段特征 |
|---|---|---|---|
| 2026 Q1 | +110% | +126% | 跳涨,全行业补库 |
| 2026 Q2 | +35% | +44% | 高位续涨,仍缺货 |
| 2026 Q3 | +24% | +29% | 涨幅收窄,缺口缩到约 5% |
| 2026 Q4(预估) | +13% | +11% | 见顶前夜,成交转冷 |
| 2027 Q1(预估) | +15% | 0% | 分化:SSD 先停涨 |
| 2027 Q2—Q3(预测) | -20% ~ -30% | -10% ~ -20% | 环比转负,进入降价周期 |
这张表里有两条信息很关键。第一,涨幅整体是逐季衰减的:110%、35%、24%、13%,2027 年一季度小幅回抽到 15% 后转负,是典型的周期见顶形态,不是“还要再涨三年”的形态。第二,SSD 比内存先停:2027 年一季度 NAND 环比已经归零,DRAM 还有 15% 的惯性,因为 HBM 对 DRAM 产能的挤占更狠,退潮也更慢。
再看终端。2026 年 10 月以来,渠道端出现了两个此前一年多没出现过的现象:销量下滑和价格倒挂。多位商家反映,10 月销量普遍下滑 20%—30%;渠道商前期囤货太多,为了回笼资金开始降价出货,而原厂出厂价还在涨,于是出现“报价坚挺、成交冷清、局部倒挂”的局面——零售端的价格,已经低于渠道的进货成本。这是需求被高价压垮的第一个明确信号。
价格到底涨到了什么程度,看两个具体例子就够了。联想 16GB DDR5-5600 笔记本内存,2025 年 6 月卖 246 元,2026 年高点冲到 1759 元,4 月回落到 1159 元——单次降了 34%,看起来力度不小,但仍是涨价前的近 5 倍。32GB DDR5 套装在 2026 年的报价一度到 380—600 美元,同比涨了 5—10 倍。
这种涨幅已经传导到整机。旗舰手机里,存储料成本占到整机 BOM 的 40% 左右,大约是屏幕成本的 6 倍;2026 年手机均价涨了约 20%,但销量跌了 20%,涨出来的钱基本被存储芯片拿走。PC 侧更直接:Gartner 预计 2026 年全球 PC 出货下滑 10.4%,Omdia 认为入门级 PC 市场可能萎缩 35%。涨价正在杀死需求,而需求下滑,正是降价的前置条件。
二、为什么会涨成这样:不是需求爆发,是产能被 HBM 抽走了
很多人把这轮涨价理解成“AI 需要很多内存”,这个说法只对了一半。真正的机制是产能的定向转移:AI 要的不是普通 DDR5,是 HBM,而 HBM 的晶圆消耗效率极低。
一颗 HBM 由多层 DRAM 裸片堆叠、再打 TSV 通孔构成,同样一片晶圆,做成 HBM 能产出的有效容量远低于做成普通 DDR5。当三大厂把 70% 以上的新增产能倾斜给 HBM,普通 DDR5、LPDDR5 的供给就被动收缩。2026 年 HBM 的产能缺口高达 50%—60%,这个缺口不是靠“多建厂”能立刻补上的,因为新建一条 12 英寸 DRAM 产线,投资约 150 亿美元,其中设备占近八成,从决策到量产要两年以上。
需求侧的放大器同样夸张:一台 AI 服务器对 DRAM 的需求量是传统服务器的 8 倍,对 NAND 是 3 倍。2026 年全球存储市场规模预计冲到 5516 亿美元,同比增长一倍多,历史性超过逻辑芯片成为半导体第一大品类;2027 年预计进一步到 8427 亿美元。钱在往上游集中,上游就有底气把价格顶住。
但这里有个容易被忽略的转折:HBM 的缺口和普通内存的缺口,不是同一个缺口。HBM 缺 50%—60%,普通 DDR5 的供需缺口到 2026 年三季度已经缩到 5% 左右。也就是说,撑住价格的是“产能分配”,不是“真的没有货”。一旦 HBM 的扩产落地、或者 AI 资本开支放缓,普通内存的缺口会迅速消失——这正是 2027 年降价预测的物理基础。
三、什么时候降:三个时间点,别指望一步到位
把各家的预测放在一起看,时间线其实相当一致,分歧只在幅度。
第一个时间点:2026 年四季度,涨势明显减弱。 环比涨幅从 24% 掉到 13%,这是“顶”而不是“跌”。此时零售端会出现更多倒挂和促销,但合约价仍在上涨,你看到的“降价”多半是渠道商清库存,不是原厂让利。这个阶段的降价不可持续,买到便宜货要看成色和来源。
第二个时间点:2027 年一季度,SSD 先停涨,DRAM 还在磨顶。 NAND 环比归零、DRAM 还有 15% 的惯性,两者开始分道扬镳。如果你只是要加一块 SSD,这个窗口已经可以出手;内存还要再等。
第三个时间点:2027 年二、三季度,环比转负,真正的降价周期开始。 伯恩斯坦的判断是 2027 年二、三季度内存和 SSD 价格环比暴跌 20%—30%;晨星的分析师则认为 DRAM 和 NAND 的价格要到 2027 年才触及本轮周期顶点,随后几年逐步回落。两家口径不同,但都指向同一个结论:2027 年是拐点年,不是反转年。
为什么说“不是反转年”?因为价格是环比跌的,而基数已经被抬得太高。伯恩斯坦自己也承认,即便 2027 年全年都在跌,到 2027 年底,内存价格依然会明显高于涨价前;想完全回到 2025 年的水平,可能还要再跌一年。换句话说,2027 年你能买到“比 2026 年便宜”的内存,但买不到“便宜的内存”。
三种情景可以这样理解:
| 情景 | 触发条件 | 2027 年内存价格 | 回到 2025 年价位 |
|---|---|---|---|
| 基准 | AI 资本开支维持,三大厂按计划扩产,长鑫产能如期释放 | Q2 起环比 -20% 左右,年末较高位低 25%—35% | 2028 年下半年 |
| 乐观(对买家) | AI 投资降温 + 长鑫/长存产能超预期 + 渠道抛库存 | Q2 起环比 -30% 以上,年末较高位低 40% | 2028 年上半年 |
| 悲观(对买家) | HBM4 认证延后、原厂主动控产、AI 需求再超预期 | 2027 年仅小幅回落 10%,高位横盘到 2028 | 2029 年及以后 |
需要盯的观察指标只有四个:渠道倒挂持续多久(超过一个季度,说明库存真的压不住了)、原厂库存周数(回到 4 周以上,涨价周期基本结束)、HBM4 的认证与量产节奏(HBM4 吃掉更多产能,普通内存就更难跌)、北美云厂商的资本开支指引(这是整条链的总闸)。
四、长鑫能撑起一片天吗:能顶半边,撑不起整片
这是整件事里最容易被情绪带偏的部分。一边是“国产替代,长鑫起飞”,一边是“份额不到一成,别吹了”。两种说法都只对一半。
4.1 它现在到底有多大
| 指标 | 数值 | 意味着什么 |
|---|---|---|
| 2026 年二季度 DRAM 收入份额 | 9.5%,全球第四 | 三星 39.4%、SK 海力士 24.9%、美光 23.3%,长鑫是唯一挤进前四的非美韩厂商 |
| 月产能 | 约 32 万片,2027 年目标 42 万片 | 按片数已是全球前列,但产品以 DDR4、LPDDR4X、DDR5 为主,高端占比低 |
| G5 平台 | 2026 年 9 月量产,有源区半间距 11.95nm | 用四重曝光(SAQP)绕开 EUV,单片晶圆裸片产出提升至少 50% |
| 4F² 架构 | 2026 年底推出 DDR5 RDIMM | 全球主流仍是 6F²,这是存储产业第一次从 6F² 跨到 4F²,配合混合键合 |
| 资本市场 | 2026 年 7 月 27 日科创板上市,发行价 8.66 元,首日 +465%,市值 3.28 万亿元 | 有钱扩产、有钱试错,这是它过去最缺的东西 |
这组数字说明一件事:长鑫已经不是“能不能造出来”的阶段,而是“能造多少、造多好”的阶段。9.5% 的份额听起来不大,但放在 DRAM 这个被三家垄断了三十年的行业里,是第一次有第四家拿到接近两位数的收入份额。而且它的成长方式很讨巧——三星、SK 海力士把产能转向 HBM,主动让出了手机和 PC 用的普通 DRAM,长鑫正好接住这块市场。
4.2 技术上追到哪了
长鑫最值得说的一点,是它走了一条“没有 EUV 也要往下走”的路线。11.95nm 的有源区半间距,靠的是四重曝光(SAQP)把线宽硬刻出来,代价是掩膜版数量多、工艺步骤长、良率控制难,收益是单片裸片数提升 50% 以上——这直接摊薄了单位成本。年底的 4F² 加混合键合,则是在架构层面找空间:4F² 能把单元面积进一步压缩,混合键合让 DRAM 裸片可以像 HBM 那样堆叠,为后续做高带宽产品铺路。
但要清醒地看到,这些都是“在成熟制程里做到极致”,不是“追平最先进”。行业普遍认为,在高端 DDR5 和 HBM 上,国内与国际巨头仍有 4 年左右的差距。长鑫的 HBM3 还在研发阶段,量产时间和良率都待验证——而 HBM 恰恰是这轮涨价里利润最厚的部分。
4.3 三个撑不起的地方
第一,产能的绝对值不够改变全球供需。 42 万片/月听着多,但放到全球盘子里,只够把缺口从 5% 抹平到零附近,不足以造成过剩。TrendForce 的判断很直接:中国厂商的扩产在 2027 年之前,不会对全球供需产生实质性影响;新增产出主要服务国内市场的进口替代,而不是流向全球高端 DRAM。
第二,产品结构偏中低端。 长鑫的主力是 DDR4、LPDDR4X 和标准 DDR5,而三大厂正在停产 DDR4、把资源集中到 HBM 和高端 DDR5。这意味着长鑫吃下的是“别人不要的市场”,这在涨价周期里是好事(有订单、有现金流),但在降价周期里是坏事(最先被价格战冲击的正是标准品)。
第三,它还没经历过一个完整的下行周期。 长鑫营收高度集中于 DRAM,没有三星那种“存储亏了靠手机和代工补”的业务矩阵。存储行业的规律是:需求好时大家一起扩产,需求转弱时已建成的产线退不出去,供需失衡导致价格暴跌。这一轮它赶上的是上行期,真正的考验在 2028 年之后。
还有一层不在财报里的约束:高端光刻机、薄膜沉积设备、高端量检测设备、高端光刻胶和特种气体,仍高度依赖进口。这不是靠产能扩张能解决的问题。
4.4 它对价格的真实影响
所以回到那个问题:长鑫能撑起一片天吗?
对国内供给,能顶半边天。 它让国内手机厂、PC 厂、模组厂在缺货时有一个可用的第二来源,这本身就是议价筹码——过去三星涨多少你就得付多少,现在至少可以谈。2027 年国内标准 DRAM 的进口依赖会明显下降,这是实打实的变化。
对全球价格,它是加速器,不是决定项。 2027 年降价的主因是全球供需再平衡:HBM 扩产落地、普通 DRAM 缺口消失、需求被高价压制后自然回落。长鑫的 10 万片新增月产能,是在这个再平衡上再加一把力,让拐点来得更早一点、跌得更深一点。但把降价全归功于长鑫,或者指望长鑫让内存“回到 2025 年”,都是高估了它的体量。
顺便说一句长江存储。它在 NAND 上的位置比长鑫在 DRAM 上更靠前——294 层 3D NAND 已量产,全球份额第三,武汉三厂 2026 年底投产、2027 年爬坡。所以如果你等的是 SSD 降价,国产供给的作用会比内存这边更明显,时间也更早。
五、现在该不该买:按需求分三档
所有的周期分析,最后都要落到“我这个月要不要下单”。答案取决于你属于哪一档。
| 你的情况 | 建议 | 理由 |
|---|---|---|
| 刚需:工作机、游戏主机、马上要交付的项目 | 现在买,一次买够 | 等 12 个月省下的 20%—30%,抵不上停摆的成本;容量按 32GB 起步,别买 16GB 再留升级位 |
| 半刚需:笔记本要加内存、老机器想续命 | 盯渠道倒挂,见好就收 | 2026 Q4—2027 Q1 会有清库存的低价,认准正规渠道和颗粒,别碰来源不明的“白片” |
| 非刚需:想装机但还能用、想囤货 | 等到 2027 年下半年 | Q2—Q3 环比转负后再看,同时观察原厂库存周数;不要试图抄在最低点 |
| 想囤内存理财 | 不建议 | 渠道已经倒挂,囤货的人正在降价回笼资金,这不是一个好的入场位置 |
几个具体的避坑点:
笔记本优先买整机,不要后加。 整机厂的存储是提前锁价的,涨价传导有滞后;自己加装反而要按现货价买,同容量往往更贵。真要加,优先选原厂颗粒、有明确型号的条子。
DDR4 平台别追高。 三大厂正在停产 DDR4,供给只会越来越紧,价格不会跟着 DDR5 一起跌。如果你还在 DDR4 平台上,要么现在把容量一次性加满,要么直接换平台,不要指望明年 DDR4 会便宜。
“降价”要看是哪种降价。 渠道清库存的降价、原厂合约价下调、以及电商大促的补贴,是三件不同的事。前两者会体现在长期价格上,第三者只是时点优惠。判断方法很简单:看同一型号在多个渠道的价格是否同步下移,只看一家容易被“先涨后降”套路。
六、常见问题
2027 年内存能回到 2025 年的价格吗?
大概率不能。2027 年是环比转负的一年,但基数太高,年底价格仍会明显高于涨价前。伯恩斯坦的测算认为,要完全回到涨价前,可能还需要再跌一年,也就是 2028 年。而且厂商在经历这一轮暴利之后,会更有动力控制产能、维持价格,历史上前几轮周期底部的“白菜价”,未必会原样重演。
为什么渠道价比出厂价还低,是不是假货?
不一定是假货,更可能是资金压力。渠道商在涨价期囤了大量高价库存,现在销量下滑 20%—30%,为了回笼资金只能亏本出货,于是出现“出厂价还在涨、零售价却在跌”的倒挂。这种倒挂是周期见顶的典型信号,但对买家来说,确实存在以次充好的风险——尤其是没有正规包装、没有明确质保的散片。买倒挂货,优先选能开票、能保修的渠道。
长鑫的 DDR5 内存条能买吗?
能买,但要分清“颗粒是长鑫”和“品牌是长鑫”。市面上多数长鑫颗粒是以第三方模组的形式出现,兼容性和稳定性取决于模组厂的用料与调校,而不是颗粒本身。选购时看三点:是否标注具体颗粒型号、是否有明确的频率与时序、是否支持主板 QVL。至于长鑫自己的 4F² DDR5 RDIMM,2026 年底才推出,前期主要面向服务器,消费级要再等等。
HBM 一直缺货,内存是不是永远不会便宜了?
不会。HBM 缺货和普通内存降价可以同时发生,因为它们是两条产线、两个市场。HBM 的缺口靠先进封装和堆叠产能解决,普通 DDR5 的缺口靠晶圆产能解决,后者的扩张速度要快得多。真正需要担心的是另一种情况:如果 HBM 的利润率长期远高于普通 DRAM,原厂会把越来越多产能转走,普通内存的供给会长期偏紧——这才是“内存再也回不到从前”的真实风险,而它取决于 AI 需求能撑多久,不是取决于长鑫。
小结
三句话总结:
价格: 2026 年四季度涨势见顶,2027 年一季度 SSD 先停、DRAM 磨顶,2027 年二、三季度环比转负,全年较高位回落 25%—35%,但回不到 2025 年。
长鑫: 9.5% 的份额、42 万片的月产能、绕开 EUV 的 G5 和 4F² 架构,足以顶住国内标准 DRAM 的半边天,也足以成为谈判筹码;但 HBM 差 4 年、产能只够抹平缺口、还没经历完整下行周期,撑不起全球内存的整片天。
买不买: 刚需现在买、一次买够;半刚需盯倒挂、见好就收;非刚需等 2027 年下半年;囤货理财这件事,现在不是入场位置。
存储是一个走过很多轮周期的行业,每一次“这次不一样”的叙事,最后都被产能和需求拉回均值。这一轮的不同之处只在于:AI 把 HBM 变成了一个新的产能黑洞,让周期的高位比以往更长、更陡。但周期本身没有消失,它只是被推迟了。
数据来源:TrendForce、伯恩斯坦、晨星、Gartner、Omdia、Counterpoint 的公开预测,以及 2026 年 10 月《经济日报》《通信产业网》等媒体报道。文中价格为合约价与公开零售价的混合口径,不同渠道存在差异,仅供参考。
如果你觉得这篇文章不错,有用的话可以点击下面的“赞赏”支持作者,你的支持是我更新的动力(饿饿吃饭)。
Comments NOTHING